表面活性剂:供应链、配方和法规
 2026 年 9 月 3 日
如今,如果没有表面活性剂的日常使用(其年市场规模约为 2000 万吨,价值 $500 亿美元),就不会有我们所知的现代文明。.
然而,在 20 世纪 30 年代,以石油化工烷基链为基础的所谓合成表面活性剂极大地促进了这类化学成分的增长,并将它们引入到维持我们所知的文明生活的几乎所有活动领域,包括农业。.
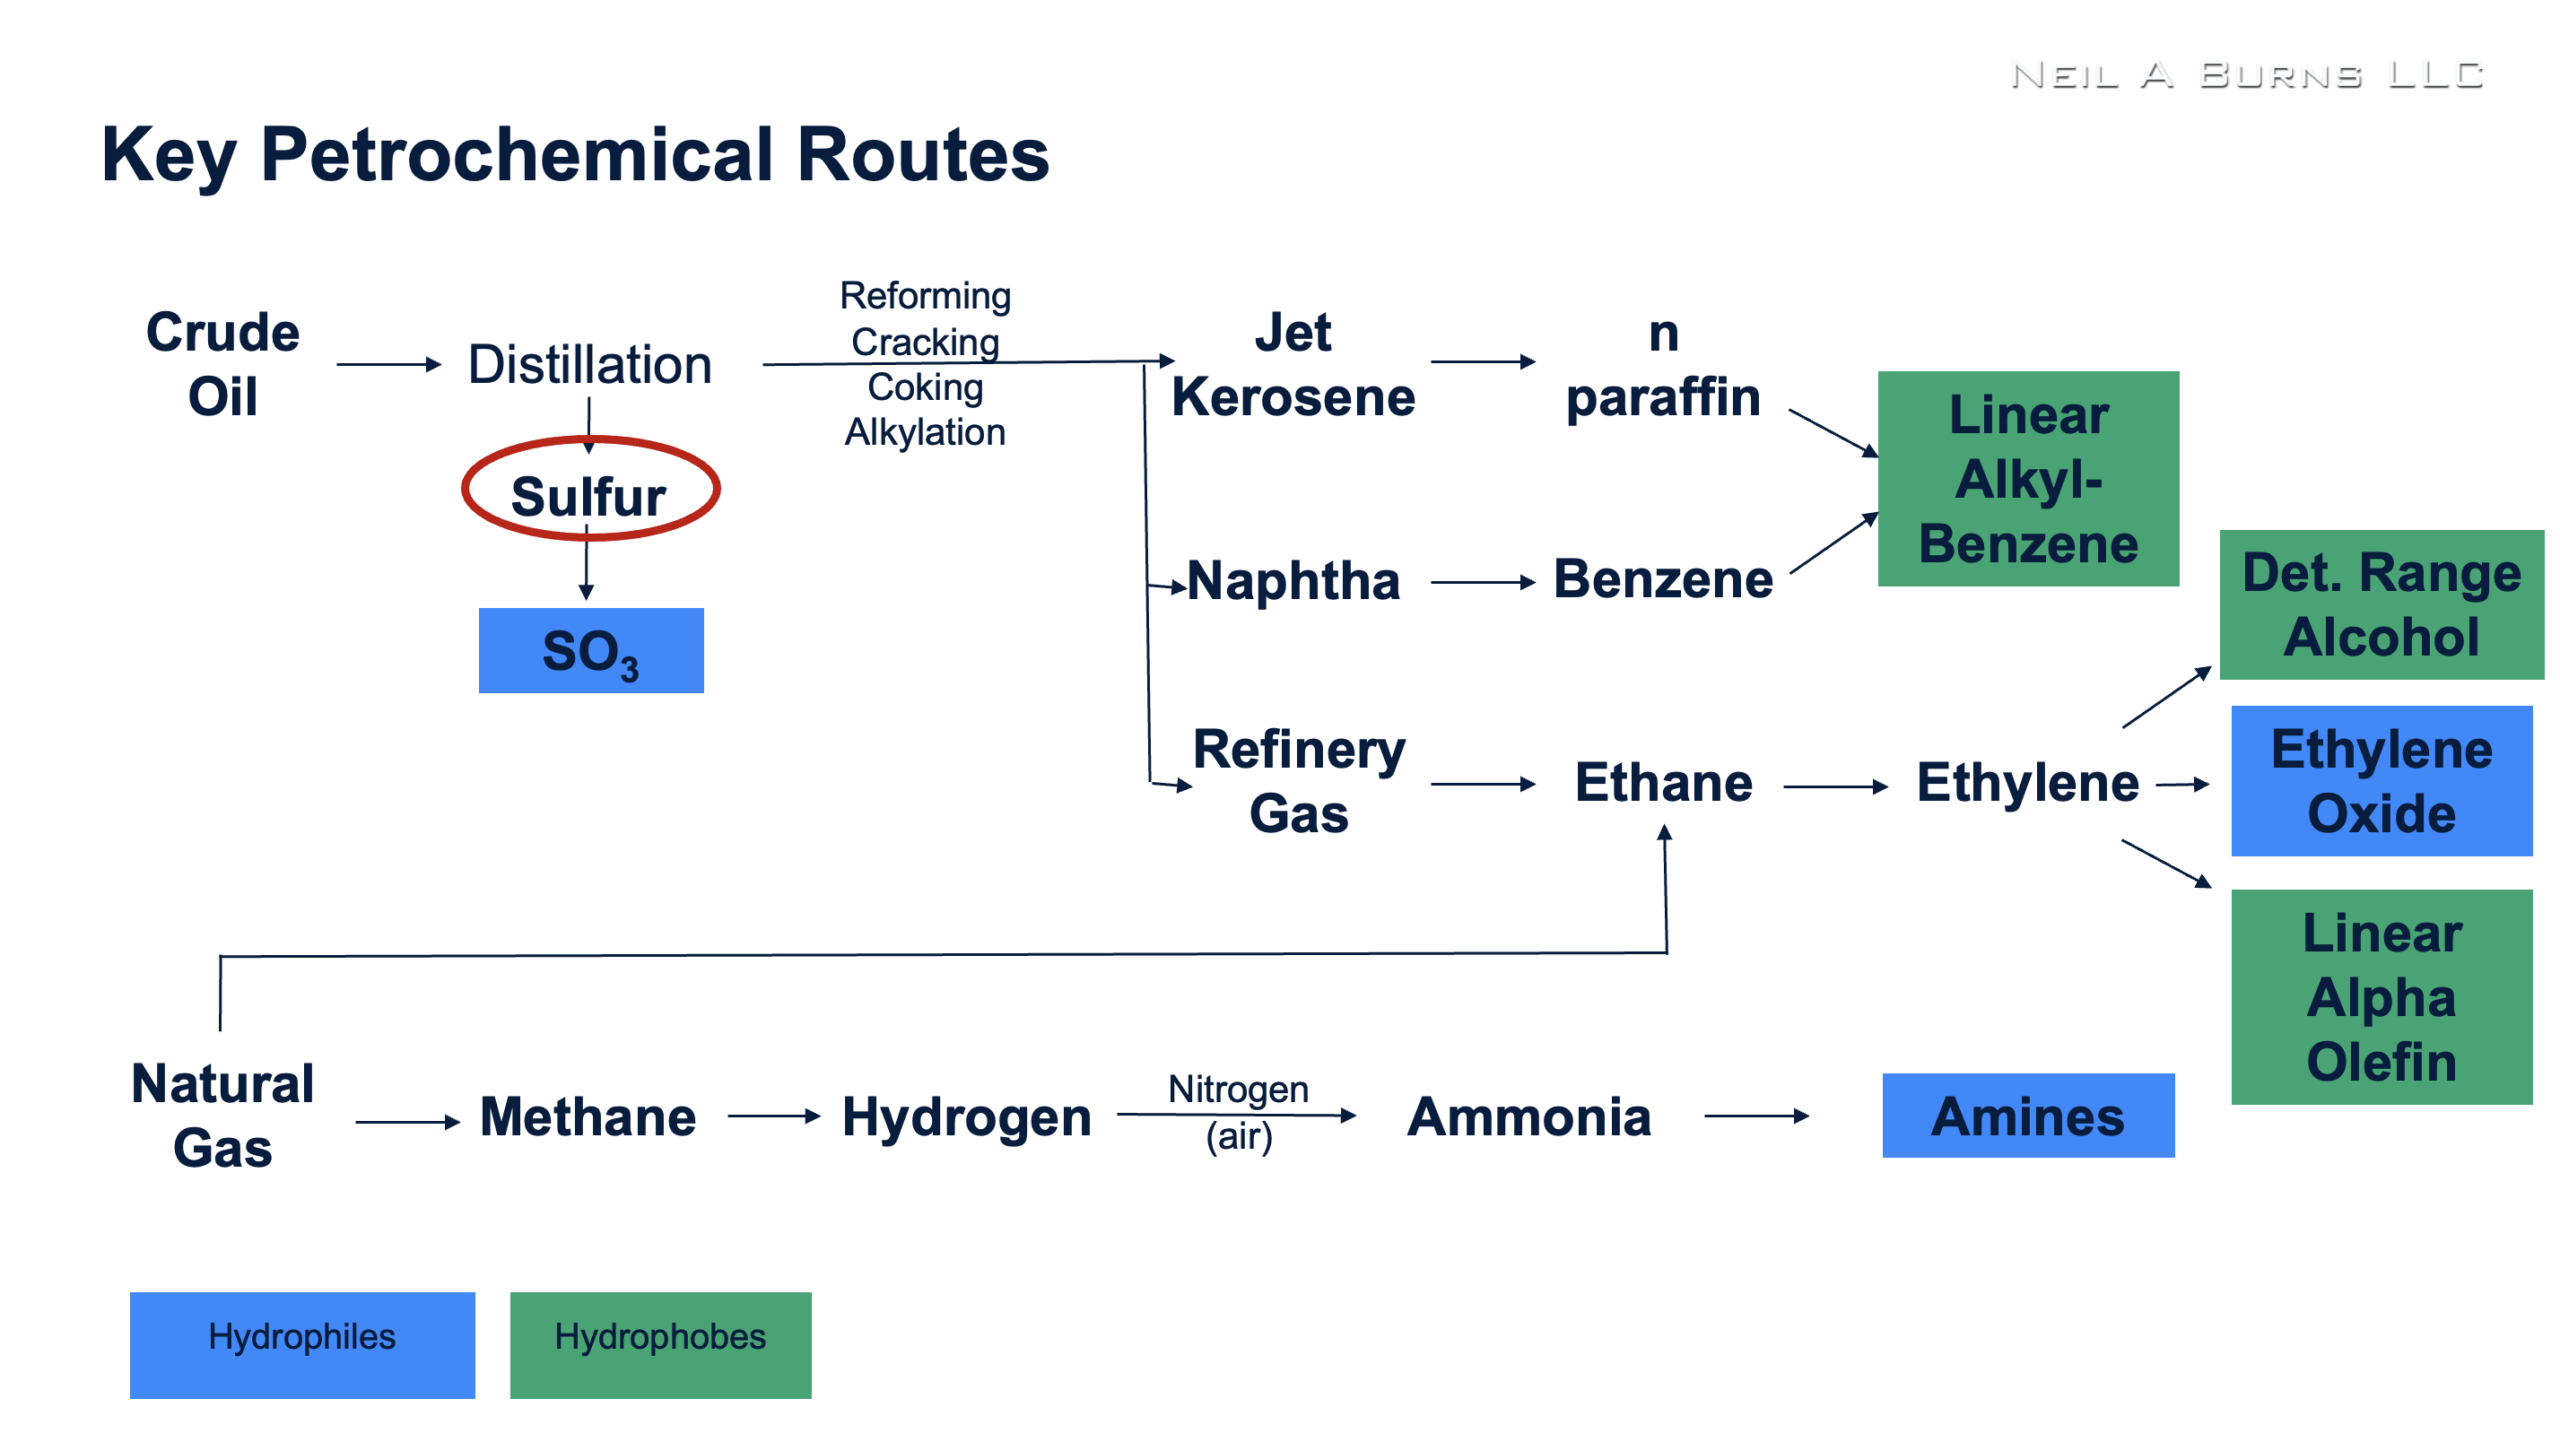
图 1. 点击图片放大。.
表面活性剂供应链建立在两大支柱之上:石油和天然气以及棕榈种植园。.
至少约有90%的表面活性剂质量来源于这两个原料。石油化工行业对表面活性剂至关重要,它提供了乙烯、苯、石蜡和硫氨等关键表面活性剂原料,如图1所示。.
棕榈种植园的主要贡献更为集中,但同样重要:棕榈仁油。这种油占种植园总产油量的近10%,其主要用途是作为生产油脂化学品基洗涤剂醇的原料,这些醇随后经过乙氧基化和/或硫酸化处理,制成成品表面活性剂。图2对此进行了说明。.
影响表面活性剂开发和应用的两大趋势
法规
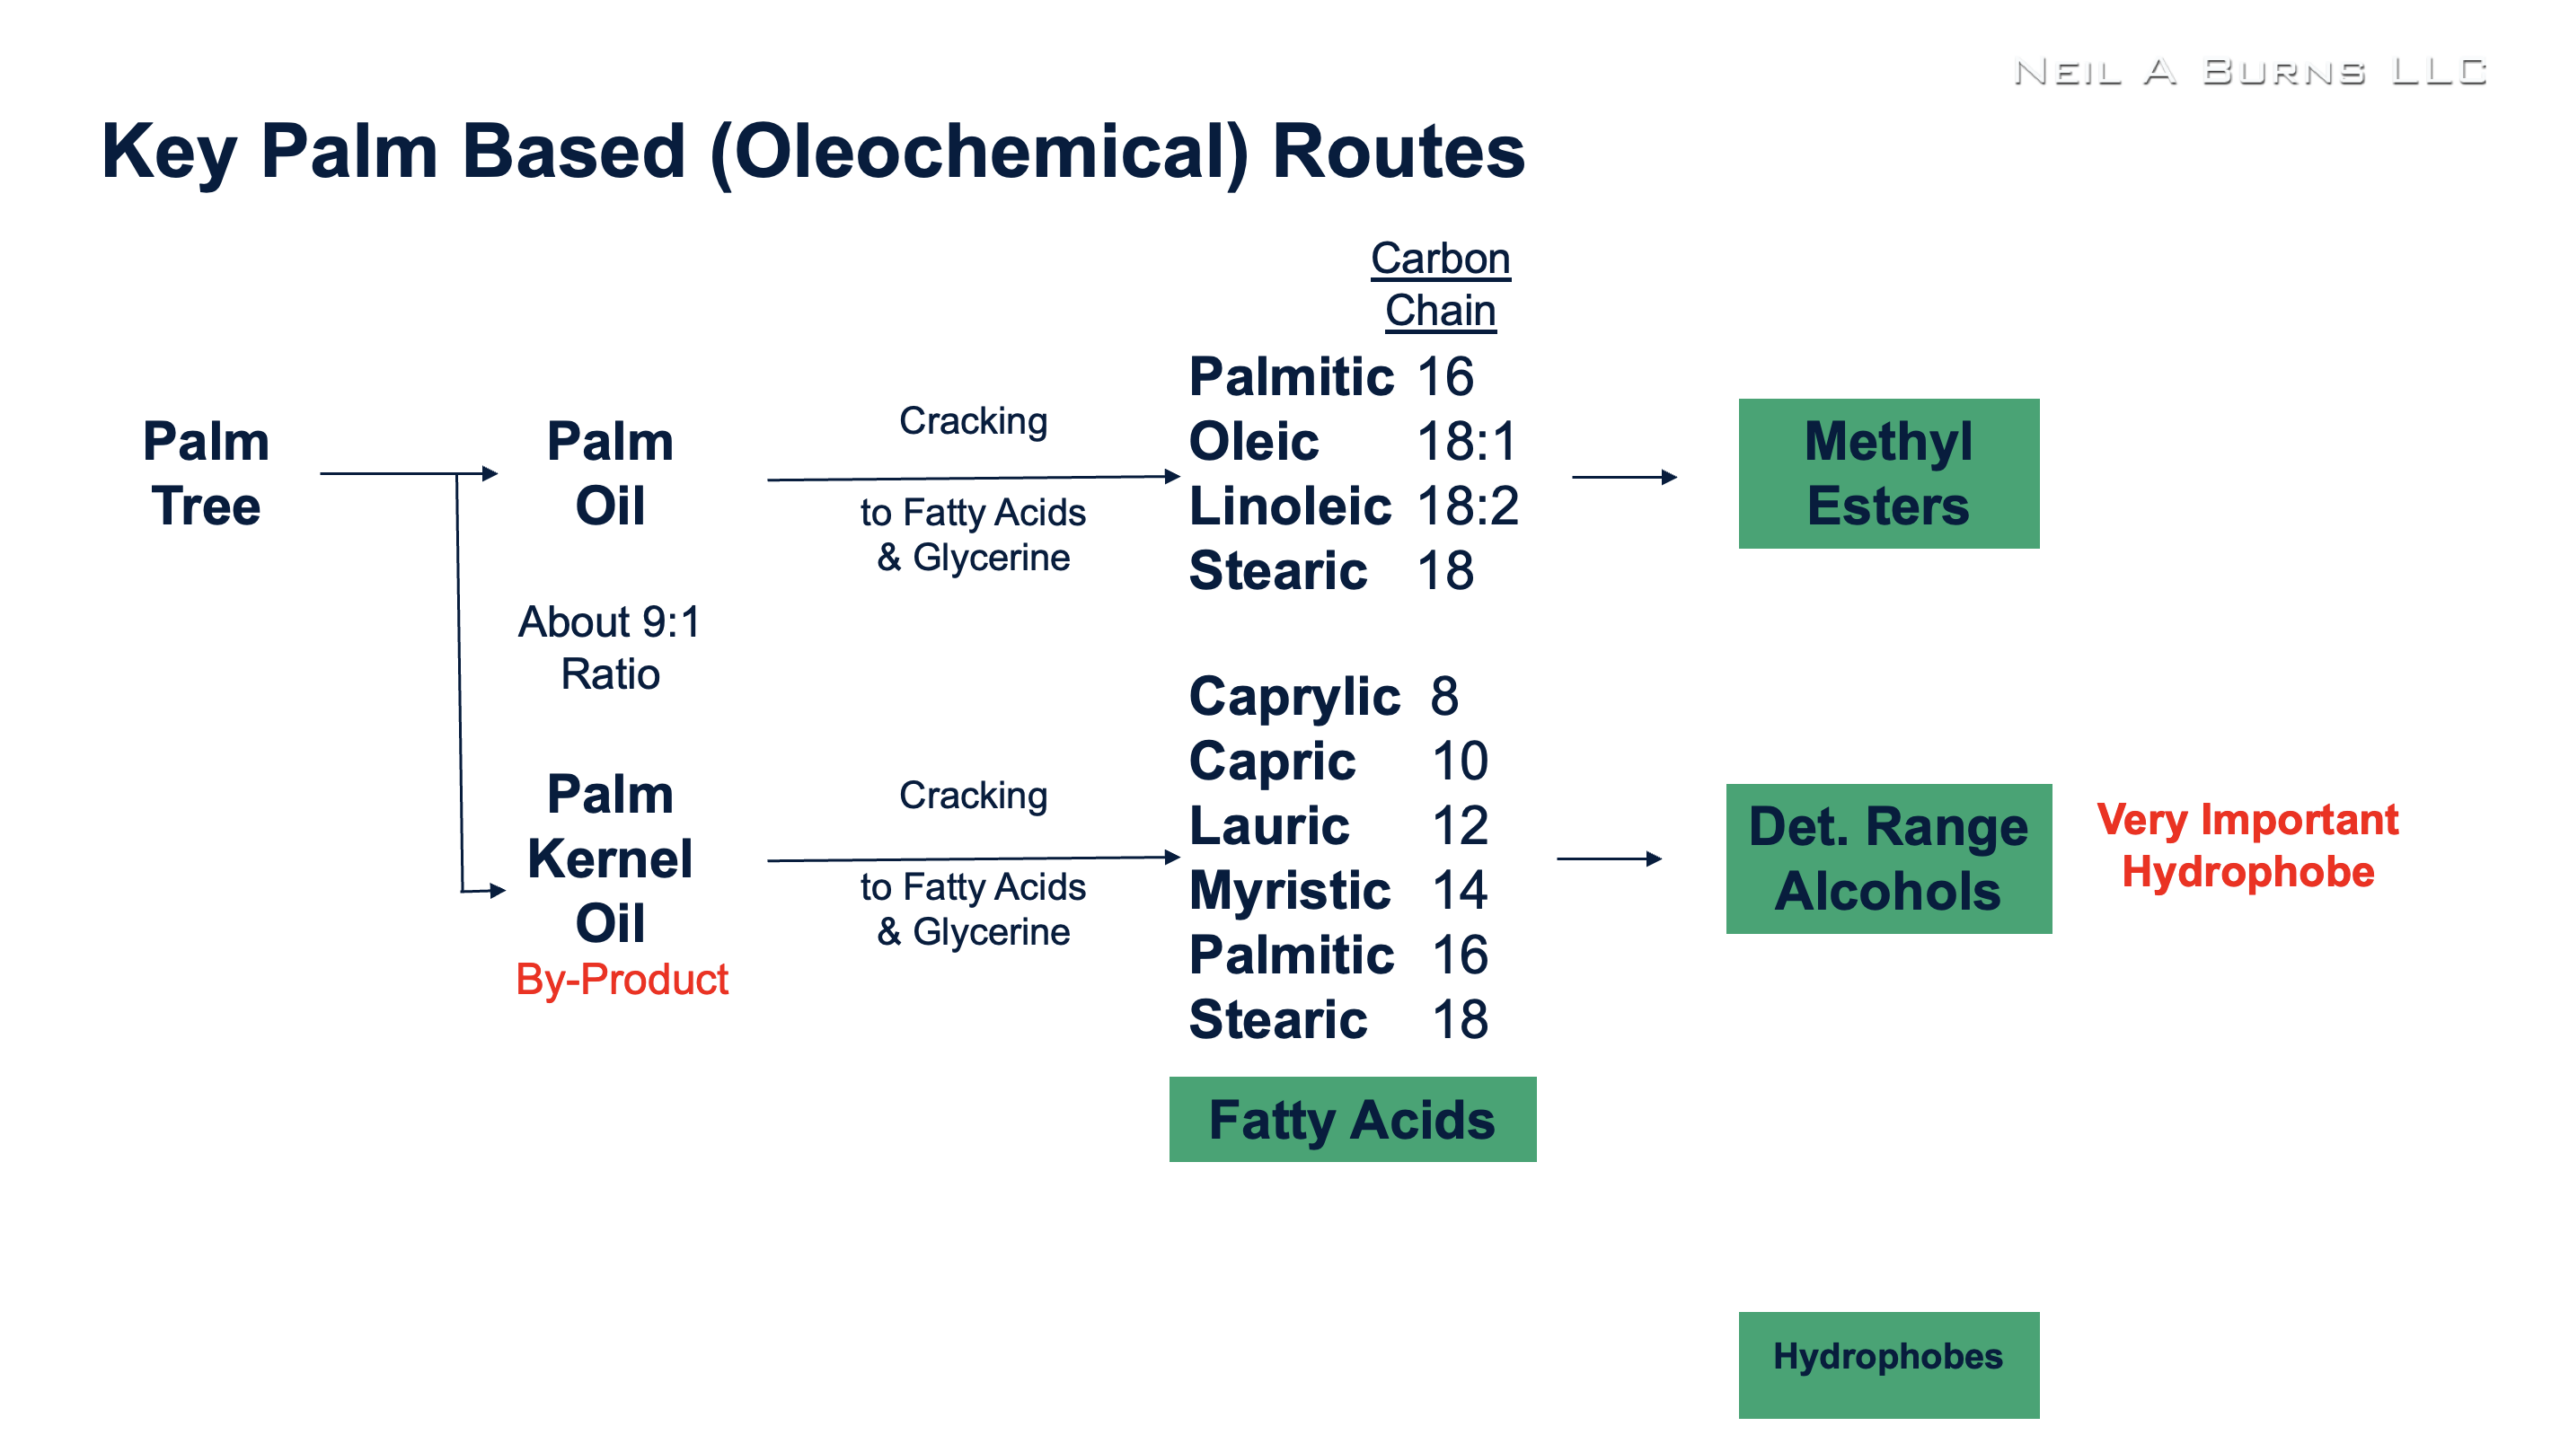
图 2. 点击图片放大。.
近年来,表面活性剂的监管力度显著加强。例如,纽约州和加利福尼亚州将消费品中二恶烷的含量限制在1 ppm以内,这一规定对乙氧基化物和乙氧基硫酸盐的供应链产生了连锁反应,迫使表面活性剂生产商投资研发去除技术,并促使用户寻找替代化学品。.
欧盟《森林砍伐条例》要求欧盟境内的表面活性剂生产商和进口商对棕榈衍生原料进行成本高昂且难度极大的追踪溯源。在某些情况下,这反而有利于石化企业。.
供应链
在过去的 18 个月里,供应链本身受到了用于生产线性烷基苯的普通石蜡即将短缺的冲击,这有利于像 Sasol 和 Moeve 这样的完全一体化生产商。.
棕榈油方面,目前人们担心棕榈仁油的供应是否充足,无法满足未来两年内计划投产的近 100 万吨新增洗涤剂级酒精产能。.
这些担忧在2月底美伊冲突爆发之前就已经存在。再加上关税压力以及发达国家普遍存在的与可持续发展相关的长期大趋势,显然,当今的供应链需要持续创新才能保持活力。.
创新趋势
表面活性剂领域的创新层出不穷,应用广泛。已有报道称,发酵产生的新型生物表面活性剂,如槐糖脂和鼠李糖脂,部分产品已开始商业化生产。.
然而,这些并非唯一的重大创新。以碳水化合物为原料的生物基表面活性剂已实现商业化,并在包括农用化学品在内的各个领域产生影响。.
各公司也在努力利用木制品作为新型表面活性剂的关键原料,甚至还有一些先进的研究致力于利用从空气中提取的二氧化碳来制造新型表面活性剂。.
然而,必须认识到,化学品研发需要时间和资金,表面活性剂也不例外。在可预见的未来,表面活性剂市场的主要支柱仍然是石油和棕榈油,它们构成了支撑这一消费品和工业产品关键成分的两大支柱。至于第三大支柱,无论最终是什么,都还需要一段时间才能出现。.
在 AgriBusiness Global 上阅读更多类似文章 2026年佐剂深度解析.
立即获取时事通讯!