A medida que El Niño divide el mapa, el riesgo agrícola continúa avanzando.
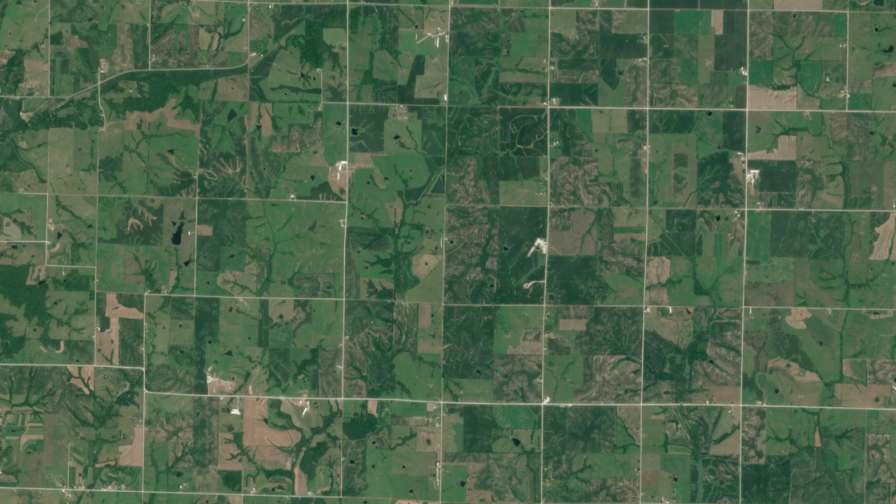
Tierras de cultivo en Iowa, EE. UU., captadas por la constelación EarthDaily en abril de 2026.
La primera pregunta es cuán intenso será este fenómeno de El Niño. El Centro de Predicción Climática de la NOAA informó En su informe del 13 de agosto, indicó que el fenómeno de El Niño de 2026, que se estaba desarrollando, tenía más del 90 por ciento de probabilidades de volverse muy fuerte durante el otoño y el invierno del hemisferio norte, con un 69 por ciento de probabilidades de alcanzar una intensidad que superara la de los anteriores fenómenos de El Niño que datan de 1950.
Un fenómeno de El Niño intenso puede generar un panorama agrícola muy desigual. Algunas de las principales regiones productoras se vuelven más húmedas, otras más secas, y las condiciones de los cultivos varían considerablemente incluso dentro de un mismo país.
Esto ha provocado un aumento considerable de la demanda de seguros agrícolas por parte de los agricultores preocupados por sus cosechas.
Para las aseguradoras, esto tiene sus pros y sus contras. La demanda representa una ventaja comercial real en lo que de otro modo sería un año flojo, pero llega por el peor motivo: los compradores se agolpan justo cuando las pérdidas previstas son mayores, lo que constituye una selección adversa a escala de mercado.
Esto también supone un gran desafío para las aseguradoras, que deben asegurarse de mantener un índice de siniestralidad controlado. Una mayor volatilidad climática implica un mayor riesgo, lo que normalmente llevaría a una aseguradora a retirarse del mercado. En lugar de abandonar el mercado por completo, las aseguradoras están protegiendo sus balances de tres maneras: limitando los límites de responsabilidad locales, transfiriendo más riesgo a las reaseguradoras mientras el mercado de reaseguros en general está debilitado y reconstruyendo las reservas antes de las reclamaciones que prevén.
Por este motivo, algunas compañías están reduciendo su cobertura en zonas de alto riesgo. En mercados vulnerables, se observa un cambio de la competencia agresiva a una gestión de riesgos defensiva y estructural. Las aseguradoras se preparan para pérdidas muy desiguales. Por ejemplo, prevén que la sequía afecte al Corredor Seco de Centroamérica y a algunas zonas de Asia, al tiempo que anticipan fuertes inundaciones en partes de los Andes y el sur de Estados Unidos.
Esta temporada ya está demostrando por qué. Los cultivos de Canadá han resistido un mes de julio más seco de lo habitual, el sur de Brasil está lidiando con un exceso de lluvias y los déficits de precipitaciones siguen concentrados en algunas zonas de la India.
La imagen muestra una pérdida parcial de la cosecha debido a la inundación parcial del campo causada por un mal drenaje y el exceso de lluvia. Fuente: Análisis de EarthDaily
En la fase de suscripción, defina el punto de partida.
Las aseguradoras se niegan a ampliar la cobertura en zonas de alto riesgo para evitar la acumulación de riesgos, y en un fuerte fenómeno de El Niño, esas zonas son bastante predecibles. La sequía se concentra en el Corredor Seco de Centroamérica, en el norte y noreste de Brasil (el Nordeste y la Amazonía, mientras que el sur se vuelve húmedo) y en el este y noreste de la India.
Actualmente, se realizan controles y auditorías exhaustivas, lo que conlleva un mayor número de rechazos de pólizas. Las aseguradoras están dispuestas a aceptar una cartera de clientes más reducida, pero más sólida, lo que en la práctica se traduce en una disminución general de la cobertura. La observación satelital se adapta bien a estas auditorías, ya que permite confirmar, a bajo costo, que no se está asegurando un cultivo que ha fracasado sistemáticamente en el pasado y cuya temporada actual ya muestra signos de estrés.
Como ejemplo, en La superficie agrícola asegurada en Brasil ha disminuido en 761 TP3T. En comparación con años anteriores, la superficie agrícola se sitúa por debajo de los 31 TP3T en algunas regiones. Esto refleja tanto la congelación de los subsidios gubernamentales a las primas como la cautela de las aseguradoras ante la volatilidad climática.
Las aseguradoras han establecido fechas límite más estrictas para las pólizas de temporada, con el fin de evitar que los agricultores contraten coberturas de emergencia a medida que empeora el pronóstico meteorológico.
Los precios aún no se han movido. En algunos países, la temporada ya ha comenzado, por lo que el riesgo ya está contemplado en los registros a las tarifas actuales. Sin embargo, los líderes del sector prevén que, si se materializa el elevado número de reclamaciones previsto para esta temporada, esto provocará un fuerte aumento de los precios para la próxima.
Las aseguradoras también prevén fricciones en los mercados más recientes. Los agricultores que compran por temor a las consecuencias suelen esperar una indemnización completa por su mejor cosecha hasta la fecha, por lo que las aseguradoras deben reajustar esas expectativas y establecer límites claros.
A nivel de cartera, realice un seguimiento de la exposición financiera.
Debido a que un fenómeno de El Niño severo puede provocar pérdidas simultáneas y correlacionadas en diferentes continentes, las aseguradoras locales no pueden asumir todo ese riesgo por sí solas. Las reaseguradoras actúan como un amortiguador de impactos fundamental.
Una cifra nacional de precipitaciones no es la métrica adecuada para una aseguradora. Para el 19 de agosto, Las lluvias monzónicas de la India Aún se encontraba un 13 por ciento por debajo de lo normal, y ese promedio ocultaba detalles importantes. El este y el noreste estaban un 25 por ciento por debajo de lo normal, mientras que el centro de la India se mantenía cerca de lo normal. Los promedios no pagan reclamaciones; las concentraciones sí.
La pregunta que se plantea durante la temporada es: “¿Cómo está mi monzón, el que está cayendo sobre mis terrenos asegurados en esta etapa de crecimiento en mis mayores acumulaciones?” Si varias partes del libro se doblan al mismo tiempo y en la misma dirección, una temporada que debería ser manejable puede convertirse en un problema de reservas.
Las visitas diarias por satélite responden con la precisión que exige la pregunta. Los índices de vegetación a nivel de campo muestran qué cultivos asegurados han salido del rango histórico, dónde se concentra el estrés y dónde una región que se había incluido en la cobertura se está recuperando silenciosamente. Esto proporciona información para la planificación de reservas, información para la planificación del reaseguro y un mapa de dónde enviar primero a los peritos, semanas antes de que se presente la primera reclamación.
Un libro que parecía estresado en julio puede recuperarse en septiembre, o viceversa, a medida que los cultivos atraviesan sus periodos críticos. La póliza se fija al momento de la contratación. La aseguradora que puede prever el cambio de riesgo durante la temporada es la que no se sorprende al momento de la cosecha.
Para productos paramétricos, pruebe el disparador.
Los índices agrícolas y los seguros paramétricos ponen de manifiesto la relación entre el clima y el resultado de los cultivos. Un indicador climático solo refleja parcialmente lo que le sucede al cultivo. El efecto de una sequía depende en parte de la humedad disponible previamente, mientras que el impacto de la lluvia varía a medida que avanza la temporada. El cruce de un umbral no siempre se corresponde directamente con la pérdida subsiguiente.
El sur de Brasil ilustra el problema desde la otra perspectiva. Rio Grande do Sul y Paraná representan aproximadamente El 80 por ciento de la cosecha de trigo de Brasil de 2026. El exceso de lluvias es actualmente motivo de preocupación en esta importante zona productora, y las consecuencias finales para el rendimiento y la calidad del grano solo se harán más evidentes a medida que se desarrolle el cultivo.
La diferencia entre el momento en que se activa la política y la pérdida final de la cosecha constituye el riesgo de base. Las pruebas retrospectivas históricas pueden mostrar con qué precisión se ha ajustado el momento en que se activa la política a los resultados reales de las cosechas en temporadas anteriores.
En los seguros paramétricos, las condiciones se fijan al momento de la contratación. El factor desencadenante, su umbral y su curva de pago se establecen al suscribir la póliza, y nada de esto puede modificarse en septiembre si las lluvias monzónicas no han sido suficientes. Todo el margen de error reside en la planificación inicial, en la calidad del índice y en las pruebas retrospectivas realizadas antes de la temporada de lluvias.
Durante la temporada de cultivo, nada de esto altera el contrato vigente, pero la misma observación a nivel de campo sigue siendo útil. El precio de activación es fijo. Lo que muestre la cosecha aún determinará el precio de activación del año siguiente.
En Reclamaciones, centre la evaluación
Todo lo que la cartera de inversiones ha estado indicando se materializa al final de la temporada. En las regiones donde un fuerte fenómeno de El Niño impacta con fuerza, las pérdidas no llegan de forma gradual, sino que se producen como una oleada correlacionada, y es precisamente esa oleada la que pone a prueba la gestión de siniestros de una aseguradora agrícola. Es aquí donde el riesgo acumulado al inicio de la temporada se convierte en una salida de efectivo.
El costo de la gestión de siniestros es un punto crítico. Un fenómeno de El Niño intenso puede provocar pérdidas simultáneas de cosechas en toda la región, y el número de peritos agrícolas certificados no aumenta lo suficiente para atenderlas. Los desplazamientos al terreno se vuelven más difíciles y un solo perito solo puede cubrir un número limitado de explotaciones agrícolas al día, por lo que los expedientes permanecen abiertos durante más tiempo y, en consecuencia, aumentan tanto el tiempo de gestión como los costos.
Ninguna de estas medidas elimina la necesidad de trabajo de campo, pero una mayor visibilidad influye en el costo de dicho trabajo. Un registro satelital previo al siniestro y durante la temporada de siniestros permite al equipo de gestión de siniestros priorizar la atención antes de que los peritos se desplacen: clasificar los siniestros según la gravedad prevista y enviar la escasa capacidad disponible a los siniestros reales de mayor magnitud.
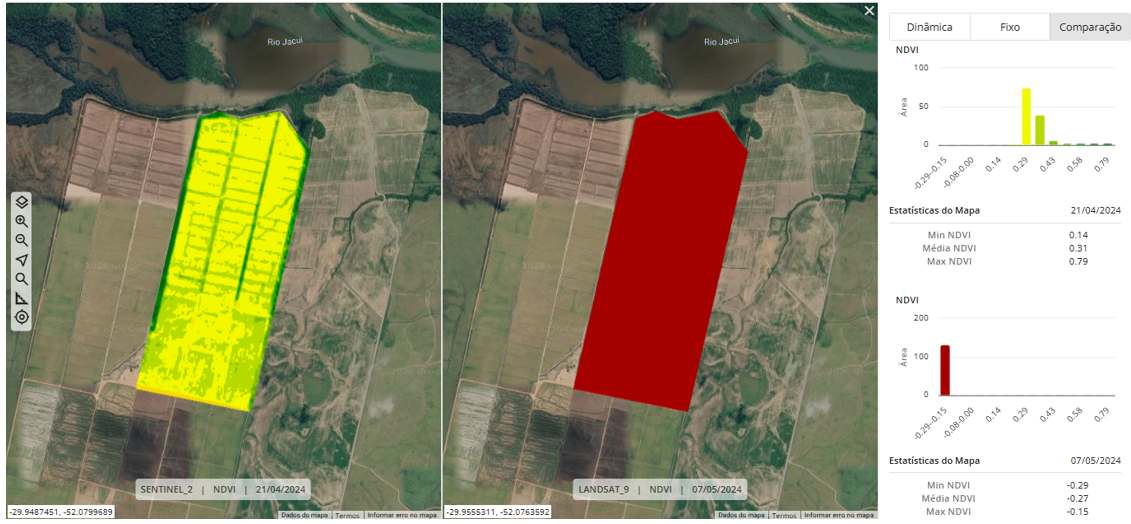
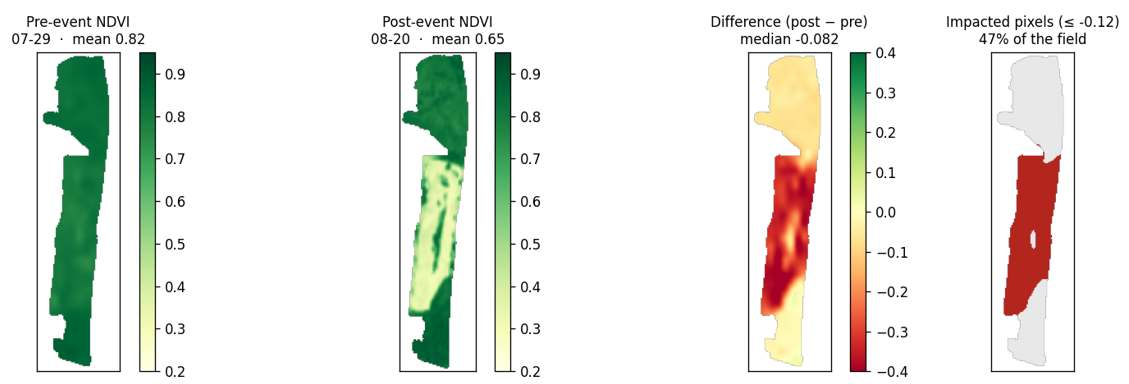
La imagen muestra el estado heterogéneo del terreno, con un desarrollo saludable antes de la inundación y la pérdida total después de la misma. Fuente: Análisis de EarthDaily
Un historial con fecha y hora de cada condición del terreno antes de la aceptación de la póliza puede aportar pruebas al investigar casos de selección adversa o afirmaciones exageradas. Una trayectoria objetiva de la biomasa puede ayudar a distinguir el deterioro causado por el clima de otras causas.
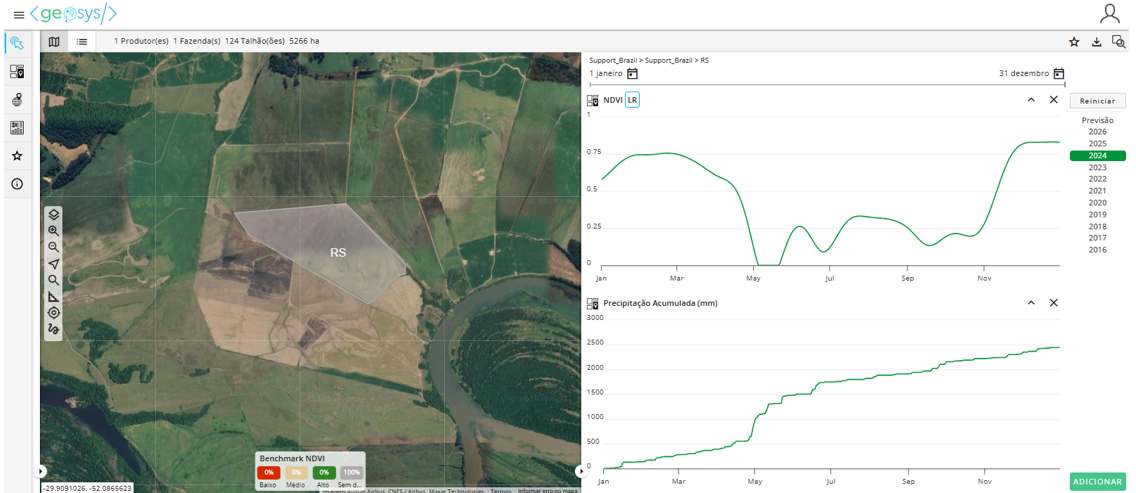
La imagen muestra la serie temporal del desarrollo saludable del cultivo hasta el exceso de lluvia a finales de abril y la posterior pérdida debido al exceso de lluvia.. Fuente: Análisis de EarthDaily
Siempre existe el problema de las nubes; los sistemas de tormentas de El Niño pueden mantener la nubosidad sobre regiones durante semanas, lo que dificulta la obtención de imágenes ópticas estándar justo cuando la verificación es crucial. Una forma de mitigar esto es mediante constelaciones de satélites de alta frecuencia de revisita y radares que penetran las nubes y mantienen una señal útil cuando las imágenes ópticas de menor frecuencia de revisita se oscurecen. Además, las líneas de base previas al evento permiten que la primera imagen clara sea más útil.
El fenómeno de El Niño actual generará más pronósticos, reacciones del mercado y señales regionales sobre los cultivos en los próximos meses. Los mercados financieros ya están demostrando la rapidez con la que la previsión climática puede traducirse en acciones concretas. Las aseguradoras agrícolas pueden aprovechar esta misma perspectiva a lo largo de todo el ciclo de riesgo: establecer la línea de base, observar dónde se concentra la exposición, traducir el deterioro de los cultivos en exposición financiera, comprobar si los factores desencadenantes siguen reflejando los resultados de los cultivos y centrar la evaluación donde surgen los daños.
La póliza puede tener un precio fijo una sola vez. El riesgo agrícola que la sustenta está en constante evolución.
¡Obtenga el boletín hoy!