Com o El Niño fragmentando o mapa, o risco agrícola continua a se deslocar.
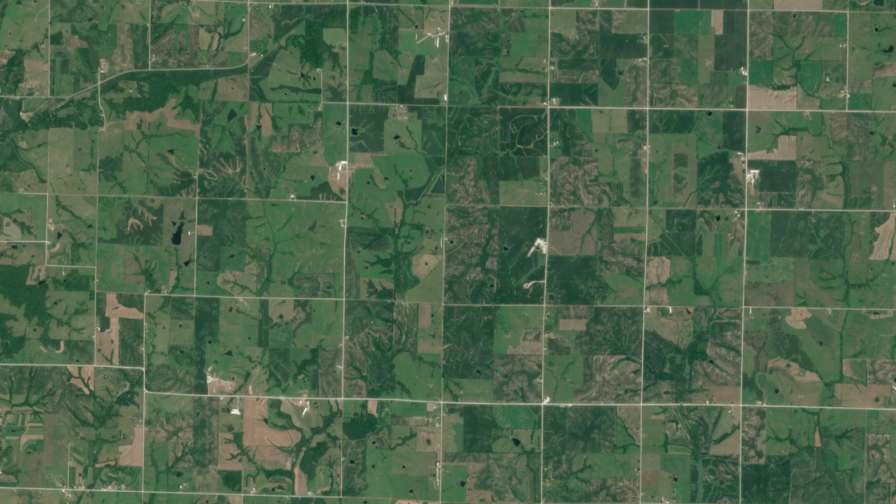
Terras agrícolas em Iowa, EUA, capturadas pela constelação EarthDaily em abril de 2026.
A primeira questão é qual a intensidade que esse El Niño atingirá. O Centro de Previsão Climática da NOAA relatou Em sua previsão de 13 de agosto, a organização afirmou que o evento El Niño em desenvolvimento para 2026 tinha mais de 90% de chance de se tornar muito forte durante o outono e inverno do Hemisfério Norte, com 69% de chance de atingir uma intensidade superior à de eventos El Niño anteriores, que remontam a 1950.
Um El Niño forte pode produzir um panorama agrícola bastante desigual. Algumas das principais regiões produtoras ficam mais úmidas, outras mais secas, e as condições das colheitas variam consideravelmente dentro de um mesmo país.
Isso provocou um aumento na demanda por seguros agrícolas por parte dos agricultores preocupados com suas plantações.
Para as seguradoras, isso é uma bênção ambígua. A demanda representa uma vantagem comercial real em um ano que, de outra forma, seria fraco, mas surge pelo pior motivo: os compradores se aglomeram exatamente quando as perdas esperadas são maiores, o que configura uma seleção adversa em escala de mercado.
Isso também representa um grande desafio para as seguradoras, que precisam garantir que seus índices de sinistralidade estejam controlados. Maior volatilidade climática significa maior risco, o que normalmente levaria uma seguradora a se retirar do mercado. Em vez de sair completamente do mercado, as seguradoras estão protegendo seus balanços de três maneiras: limitando os limites de responsabilidade civil locais, transferindo mais riscos para resseguradoras enquanto o mercado de resseguros em geral está fraco e recompondo reservas antes dos sinistros previstos.
Por esse motivo, algumas empresas estão reduzindo sua cobertura em zonas de alta exposição. Em mercados vulneráveis, observa-se uma mudança da competição agressiva para uma gestão de riscos estrutural e defensiva. As seguradoras estão se preparando para perdas altamente desiguais. Por exemplo, as empresas esperam que a seca atinja o Corredor Seco da América Central e partes da Ásia, enquanto antecipam fortes inundações destrutivas em porções dos Andes e do sul dos EUA.
Esta temporada já está mostrando o porquê. As plantações do Canadá resistiram a um julho mais seco, o sul do Brasil enfrenta excesso de chuvas e o déficit pluviométrico permanece concentrado em partes da Índia.
A imagem mostra uma perda parcial da colheita devido ao alagamento parcial do campo causado por drenagem inadequada e excesso de chuva. Fonte: Análise do EarthDaily
Na fase de subscrição, defina a visão inicial.
As seguradoras estão se recusando a ampliar a cobertura em zonas de alto risco para evitar o acúmulo de sinistros, e em um El Niño forte, essas zonas são bastante previsíveis. A seca se concentra no Corredor Seco da América Central, no norte e nordeste do Brasil (Nordeste e Amazônia, enquanto o sul se torna úmido) e no leste e nordeste da Índia.
Hoje em dia, existem extensas verificações e auditorias, com um número crescente de recusas de apólices. As seguradoras estão dispostas a aceitar uma carteira menor, porém mais robusta, o que, na prática, significa uma redução geral na cobertura. A observação por satélite se encaixa bem nessas auditorias, sendo uma maneira de baixo custo de confirmar que não estão oferecendo cobertura para uma safra que apresentou falhas consistentes no passado e que a safra atual já mostra sinais de estresse.
Por exemplo, em A área agrícola segurada no Brasil caiu 761.030.000 pés quadrados. Em comparação com anos anteriores, a área de terras agrícolas caiu para menos de 31.000 toneladas em algumas regiões. Isso reflete tanto o congelamento dos subsídios governamentais para prêmios de seguro quanto a cautela das seguradoras em relação à volatilidade climática.
As seguradoras estabeleceram datas limite mais rigorosas para apólices sazonais, a fim de impedir que os agricultores comprem cobertura de emergência à medida que a previsão do tempo se torna mais incerta.
Os preços ainda não se alteraram. Em alguns países, a temporada já começou, portanto, o risco já está contabilizado nas taxas atuais. Mas os líderes do setor esperam que, se o grande número de sinistros previsto para esta temporada se concretizar, isso provoque um aumento acentuado nos preços para a próxima temporada.
As seguradoras também esperam dificuldades nos mercados mais recentes. Os agricultores que compram por medo muitas vezes esperam ser totalmente indenizados pela sua melhor colheita de sempre, pelo que as seguradoras têm de redefinir essas expectativas e estabelecer limites claros.
Em nível de portfólio, acompanhe a exposição financeira.
Como um El Niño severo pode desencadear perdas simultâneas e correlacionadas em diferentes continentes, as seguradoras locais não podem arcar sozinhas com todo esse risco. As resseguradoras atuam como um amortecedor final.
Um índice pluviométrico nacional é a métrica errada para uma seguradora. Até 19 de agosto, As chuvas de monção na Índia Ainda estava 13% abaixo do normal, e essa média ocultou detalhes importantes. O leste e o nordeste estavam 25% abaixo do normal, enquanto a Índia Central se manteve próxima do normal. Médias não pagam indenizações; concentrações, sim.
A pergunta que se coloca durante a temporada é: “Como está a minha monção, aquela que está caindo na minha área segurada nesta fase de crescimento, abrangendo minhas maiores reservas?” Várias partes do livro dobrando ao mesmo tempo e na mesma direção podem transformar uma temporada administrável em um problema de reservas.
As revisitas diárias por satélite fornecem as respostas com a resolução que a questão exige. Os índices de vegetação em nível de campo mostram quais culturas seguradas saíram da faixa histórica, onde o estresse está se concentrando e onde uma região que você havia contabilizado está se recuperando silenciosamente. Isso serve como um dado para o planejamento de reservas, um dado para o planejamento de resseguro e um mapa de onde enviar os peritos primeiro, semanas antes da primeira reclamação ser feita.
Uma carteira de clientes que parecia pressionada em julho pode se recuperar em setembro, ou vice-versa, à medida que as safras passam por seus períodos críticos. A apólice é definida no momento da contratação. A seguradora que consegue prever a mudança de risco sazonal é a que não será surpreendida na época da colheita.
Para produtos paramétricos, teste o gatilho.
Os índices agrícolas e os seguros paramétricos trazem à tona, de forma particularmente precisa, a relação entre o clima e o resultado das colheitas. Um gatilho climático captura apenas parte do que está acontecendo com a lavoura. O efeito de um período de seca depende, em parte, da quantidade de umidade já disponível, enquanto o impacto da chuva muda à medida que a safra avança. A ultrapassagem de um limite nem sempre se alinha perfeitamente com a perda subsequente.
O sul do Brasil ilustra a questão sob outra perspectiva. O Rio Grande do Sul e o Paraná representam aproximadamente 80% da colheita de trigo do Brasil em 2026. O excesso de chuvas é atualmente uma preocupação em toda esta importante área produtora, e as consequências finais para a produtividade e a qualidade dos grãos só ficarão mais claras à medida que a cultura se desenvolver.
A diferença entre o gatilho da política e a perda final da safra é o risco de base. Testes retrospectivos históricos podem mostrar o quão fielmente um gatilho acompanhou os resultados reais das safras em temporadas anteriores.
No caso de seguros paramétricos, os termos são fixos no momento da contratação. O gatilho, seu limite e sua curva de pagamento são definidos na emissão da apólice, e nada disso pode ser alterado em setembro devido a uma monção decepcionante. Toda a margem para acertar está no planejamento inicial, na qualidade do índice e nos testes retrospectivos realizados antes da temporada.
Durante a safra, nada disso altera o contrato vigente, mas a mesma observação em nível de campo continua sendo útil. O gatilho vendido é fixo. O que a safra apresentar ainda definirá o gatilho do ano seguinte.
Na área de Sinistros, concentre-se na avaliação.
Tudo o que o portfólio vinha sinalizando se concretiza de uma vez quando a temporada termina. Em regiões onde um El Niño forte atinge com intensidade, as perdas não se acumulam gradualmente. Elas chegam como uma onda correlacionada, e é essa onda que testa a capacidade de processamento de sinistros de uma seguradora agrícola. É aqui que o risco acumulado no início da temporada se transforma em uma saída de caixa.
Os custos de regulação de sinistros representam um ponto crítico. Um El Niño intenso pode desencadear quebras simultâneas de safras em diversas regiões, e o número de reguladores de sinistros agrícolas certificados não aumenta para atender a essa demanda. O deslocamento a campo torna-se mais difícil e um regulador só consegue cobrir um número limitado de propriedades rurais por dia, o que faz com que os processos permaneçam em aberto por mais tempo, aumentando o tempo de resposta e os custos.
Nenhuma dessas medidas elimina a necessidade de trabalho de campo, mas a visibilidade antecipada altera os custos desse trabalho. Um registro via satélite prévio ao sinistro e durante a temporada permite que a equipe de sinistros priorize os casos antes do envio dos peritos: classificar os locais por gravidade esperada e alocar a capacidade disponível primeiro aos sinistros de maior impacto.
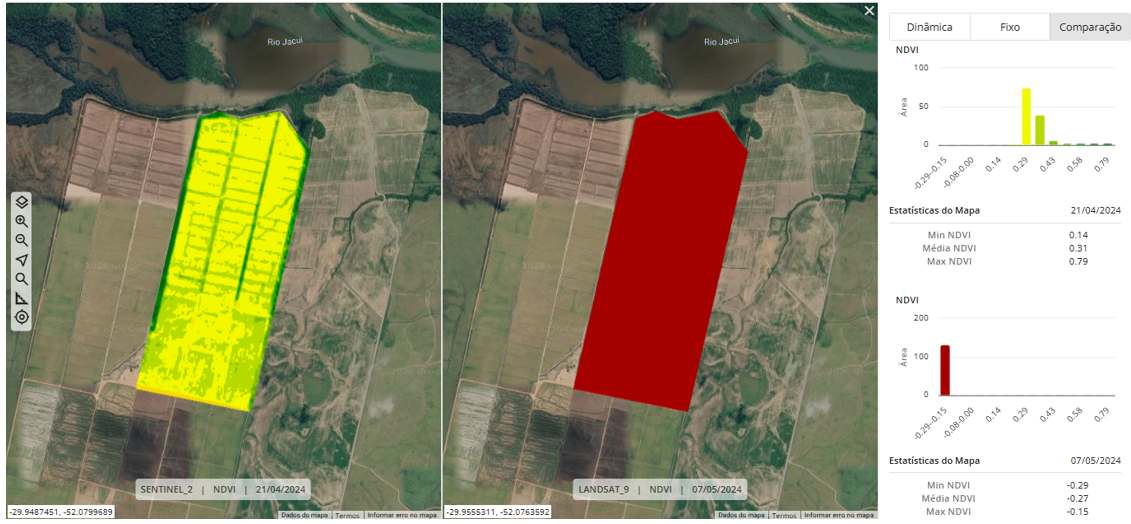
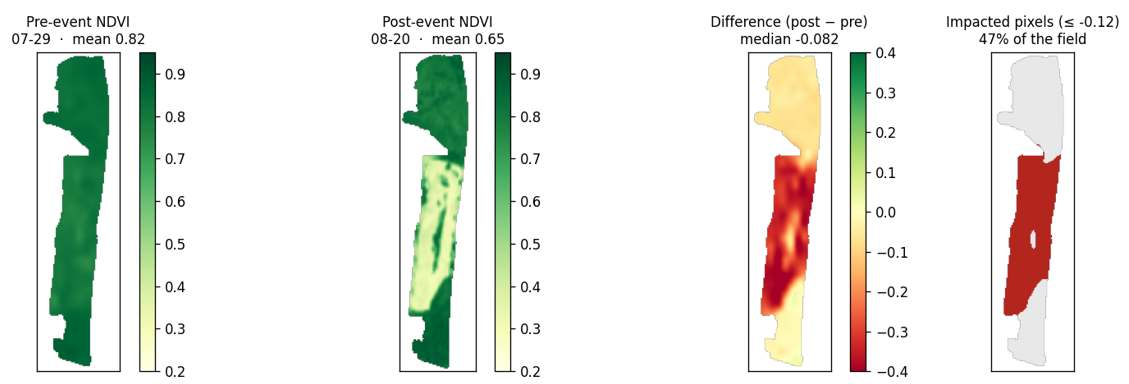
A imagem mostra o estado heterogêneo do campo, com desenvolvimento saudável antes da inundação e perda total após o evento. Fonte: Análise do EarthDaily
Um histórico com registro de data e hora de cada condição do campo antes da aceitação da política pode fornecer evidências ao investigar alegações de antisseleção ou exageradas. Uma trajetória objetiva da biomassa pode ajudar a distinguir a deterioração relacionada ao clima de outras causas.
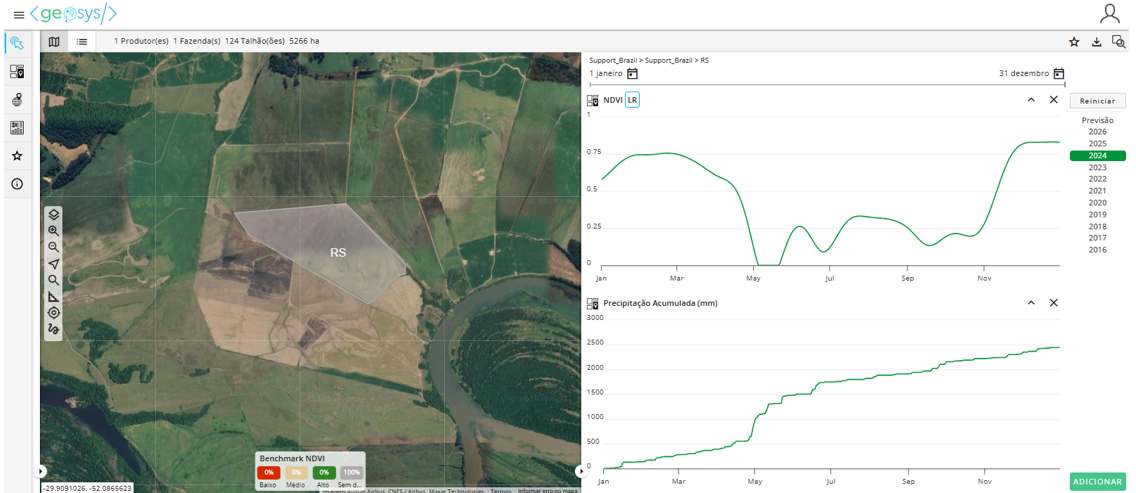
A imagem mostra a série temporal do desenvolvimento saudável da cultura até o excesso de chuva no final de abril e a subsequente perda devido a esse excesso.. Fonte: Análise do EarthDaily
Há sempre o problema das nuvens; os sistemas de tempestades El Niño podem manter a cobertura de nuvens sobre regiões por semanas, cegando as imagens ópticas padrão no momento em que a verificação é mais importante. Uma maneira de lidar com isso é por meio de constelações de alta revisita e radares que enxergam através das nuvens e mantêm um sinal utilizável quando as imagens ópticas de baixa revisita ficam escuras. As linhas de base pré-evento também permitem que a primeira imagem nítida seja mais útil.
O atual fenômeno El Niño gerará mais previsões, reações de mercado e sinais regionais sobre as safras nos próximos meses. Os mercados financeiros já estão demonstrando a rapidez com que a previsão climática pode ser transformada em ação. As seguradoras agrícolas podem usar essa mesma perspectiva ao longo de todo o ciclo de risco: estabelecendo a linha de base, observando onde a exposição se concentra, traduzindo a deterioração das safras em exposição financeira, testando se os indicadores continuam a acompanhar os resultados das safras e concentrando a avaliação onde os danos surgem.
A apólice pode ser precificada uma única vez. O risco agrícola subjacente, porém, está em constante mudança.
Receba a Newsletter hoje mesmo!