厄尔尼诺现象影响范围扩大,农业风险持续转移
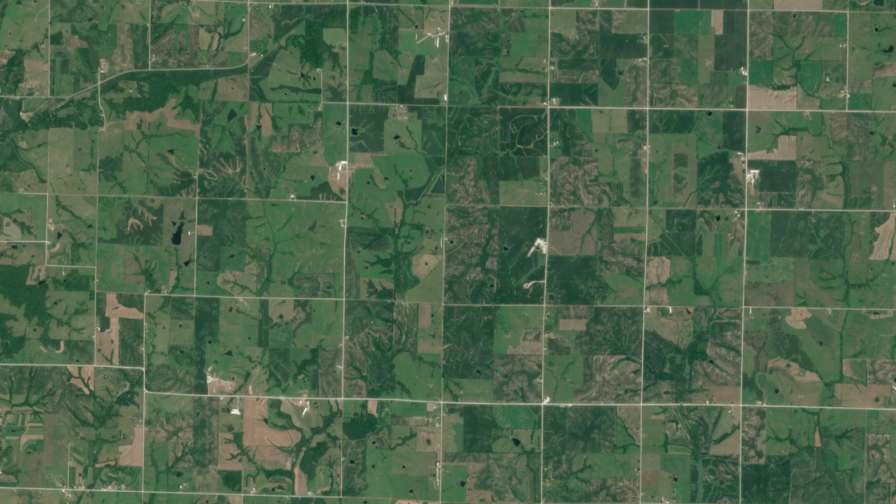
2026 年 4 月,EarthDaily Constellation 拍摄的美国爱荷华州农田照片。.
第一个问题是这次厄尔尼诺现象会有多强。. 美国国家海洋和大气管理局气候预测中心报告称 8 月 13 日的展望显示,正在形成的 2026 年厄尔尼诺现象在北半球秋冬季有超过 90% 的可能性变得非常强烈,有 69% 的可能性达到超过 1950 年以来任何一次厄尔尼诺现象的强度。.
强厄尔尼诺现象会导致农业形势极不均衡。一些主要产区变得更加湿润,而另一些则变得更加干旱,甚至在同一国家内部,作物生长状况也存在显著差异。.
这引发了农民对农业保险需求的激增,他们担心自己的庄稼会遭受损失。.
对保险公司而言,这可谓喜忧参半。需求旺盛固然是本应疲软的一年中一个真正的商业利好,但其原因却令人担忧:买家蜂拥而至的时间恰恰是预期损失最高的时候,这造成了市场规模上的逆向选择。.
这也给保险公司带来了巨大的挑战,他们需要确保赔付率控制在可控范围内。天气波动加剧意味着风险增加,这通常会促使保险公司退出市场。但保险公司并没有完全退出市场,而是通过三种方式来维护其资产负债表:限制本地责任限额、在整体再保险市场疲软的情况下将更多风险转移给再保险公司,以及在预期赔付发生之前建立储备金。.
因此,一些公司正在缩减在高风险地区的承保范围。在脆弱的市场中,竞争策略正从激烈的市场竞争转向防御性的结构性风险管理。保险公司正为损失的极度不均衡做好准备。例如,各公司预计中美洲干旱走廊和亚洲部分地区将遭受干旱,同时预计安第斯山脉部分地区和美国南部将出现破坏性极强的洪灾。.
本季的种种迹象已经表明了原因。加拿大农作物在7月份较为干燥的气候下依然长势良好,巴西南部则面临降雨过多的问题,而印度部分地区仍然降雨不足。.
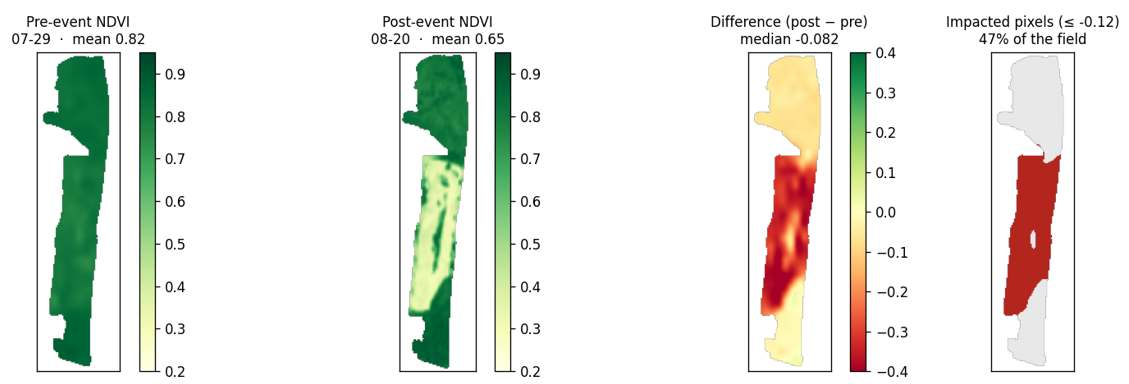
图片显示,由于排水不畅和降雨过多,导致田地部分被淹,造成部分作物歉收。. 来源:EarthDaily 分析
在核保阶段,设定起始视图
保险公司为了避免保费累积,拒绝扩大高风险地区的承保范围,而强厄尔尼诺现象期间,这些高风险地区的分布情况基本可以预测。干旱集中在中美洲的干旱走廊、巴西北部和东北部(东北部和亚马逊地区,而南部则较为湿润),以及印度东部和东北部。.
如今,保险公司会进行广泛的检查和审计,拒保率也随之上升。他们更愿意接受规模较小但健康状况良好的保单,这实际上意味着整体承保范围的下降。卫星观测非常适合这些审计工作,它是一种低成本的确认方式,可以确认保险公司不会为过去持续歉收且本季已出现歉收迹象的作物提供保险。.
例如,在 巴西投保农业用地面积减少了761千吨3万亿巴西。 与往年相比,部分地区的农田面积已降至3100万亿英亩以下。这既反映了政府保费补贴的冻结,也反映了保险公司对气候波动性的谨慎态度。.
保险公司为季节性保险设定了更严格的截止日期,以防止农民在天气预报恶化时购买紧急保险。.
目前价格尚未出现波动。在一些国家,保险季已经开始,因此风险已按当前价格计入账簿。但业内人士预计,如果本季预期的巨额索赔事件发生,将导致下一季价格大幅上涨。.
保险公司也预料到新兴市场会出现摩擦。出于恐慌而购买保险的农民往往期望获得有史以来最好收成的全部赔偿,因此保险公司必须调整这些预期并设定明确的赔偿限额。.
在投资组合层面,跟踪财务风险敞口
由于严重的厄尔尼诺现象可能在不同大陆引发同时发生的、相互关联的损失,当地保险公司无法独自承担所有这些风险。再保险公司则扮演着最终的缓冲角色。.
对于保险公司而言,全国降雨量数据并非合适的衡量标准。截至8月19日,, 印度的季风降雨 仍然比正常水平低13%,而这个平均值掩盖了一些重要的细节。东部和东北部地区的降水量比正常水平低25%,而印度中部地区的降水量则接近正常水平。平均值并不能解决问题,集中降水量才能。.
赛季中的问题是: “我的季风情况如何?就是目前我投保的土地上,在我作物生长阶段,以及我最大面积的作物积累区,正在下雨的那场季风?” 一本书的几个部分同时朝同一方向弯曲,可能会使原本可以轻松应对的赛季变成一个预订难题。.
每日卫星重访数据能够以问题所需的分辨率提供答案。田间植被指数显示哪些投保作物已跌出历史正常范围,哪些区域正遭受胁迫,以及哪些您之前已减记的区域正在悄然恢复。这既是准备金计提时间的依据,也是再保险时间的依据,还能在首次索赔发生前数周,为您绘制出理赔员优先前往的地图。.
7月份看起来承压的账目,到了9月份可能会好转,反之亦然,因为农作物会经历其敏感的生长时期。保单一旦生效便无法更改。能够预见到季节性风险变化的保险公司,在收获时就不会感到意外。.
对于参数化产品,测试触发器
农业指数和参数保险将天气与作物收成之间的关系凸显出来。天气触发因素只能反映作物生长状况的一部分。干旱的影响部分取决于土壤原有的水分含量,而降雨的影响则随着作物生长季的推进而变化。某个阈值的出现并不总是与随后的损失完全吻合。.
巴西南部的情况则从另一个角度说明了这个问题。南里奥格兰德州和巴拉那州约占巴西国土面积的100%。 巴西2026年小麦收成的80%. 目前,该主要产区普遍面临降雨过多的问题,而对产量和谷物质量的最终影响,可能只有随着作物的生长才能逐渐明朗。.
政策触发与最终作物损失之间的差距即为基差风险。历史回溯测试可以显示政策触发与以往季度实际作物收成之间的吻合程度。.
对于参数型保险,条款在生效时即被锁定。触发条件、阈值和赔付曲线在保单签订时即已确定,即使9月份季风降雨量低于预期,也无法更改。所有确保结果准确的关键都在于前期,即在季风来临前,指数的设计和回测是否完善。.
在作物生长季期间,这些都不会改变已签订的合同,但同样的田间观察仍然有用。已售商品的触发价格是固定的。作物的生长情况仍然会影响来年的触发价格。.
在理赔环节,重点进行评估
投资组合此前发出的所有信号都会在季末集中爆发。在强厄尔尼诺现象肆虐的地区,损失并非缓慢累积,而是以相关浪潮的形式袭来,而这波浪潮正是对农业保险公司理赔业务的严峻考验。此时,季初积累的风险最终会转化为现金流出。.
理赔费用是其中一个压力点。强厄尔尼诺现象可能引发区域性农作物同时歉收,而合格的农业理赔员数量却无法及时增加。实地考察变得更加困难,一名理赔员一天能处理的农场数量有限,因此案件积压时间延长,理赔周期和费用也随之增加。.
这些措施都不能完全取代现场勘查,但更早的预警信息会改变现场勘查的成本。灾前和灾季期间的卫星记录可以让理赔团队在理赔员出动前进行初步评估:根据预期损失程度对灾情进行排序,优先将有限的资源用于实际损失最大的区域。.
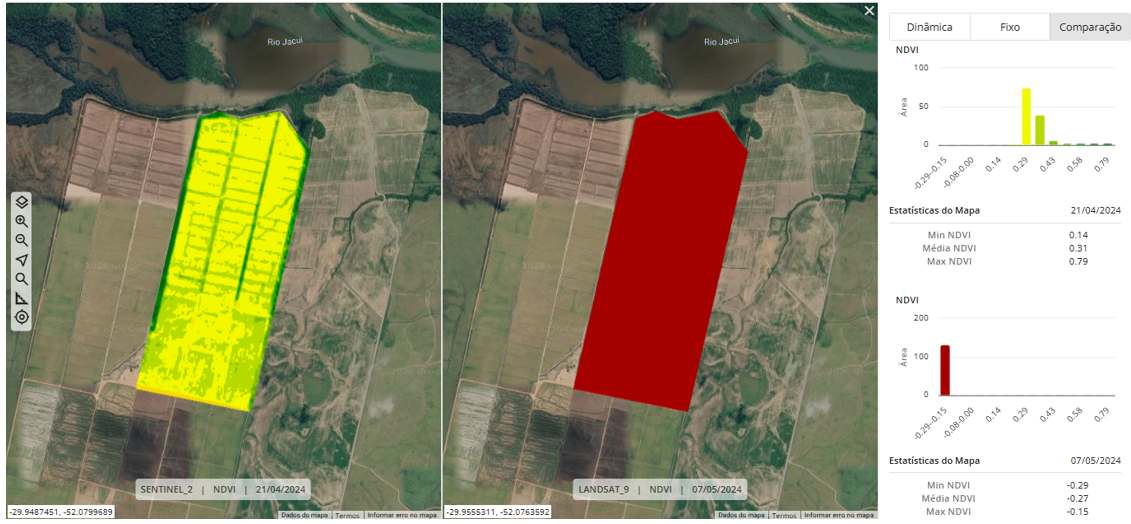
图片显示了洪水发生前田地发育良好的异质状态和洪水发生后田地完全损毁的情况。. 来源:EarthDaily 分析
在政策实施前,记录每块田地状况的时间戳,可以为调查反选择或夸大其词的说法提供证据。客观的生物量变化轨迹有助于区分天气相关的衰退与其他原因造成的衰退。.
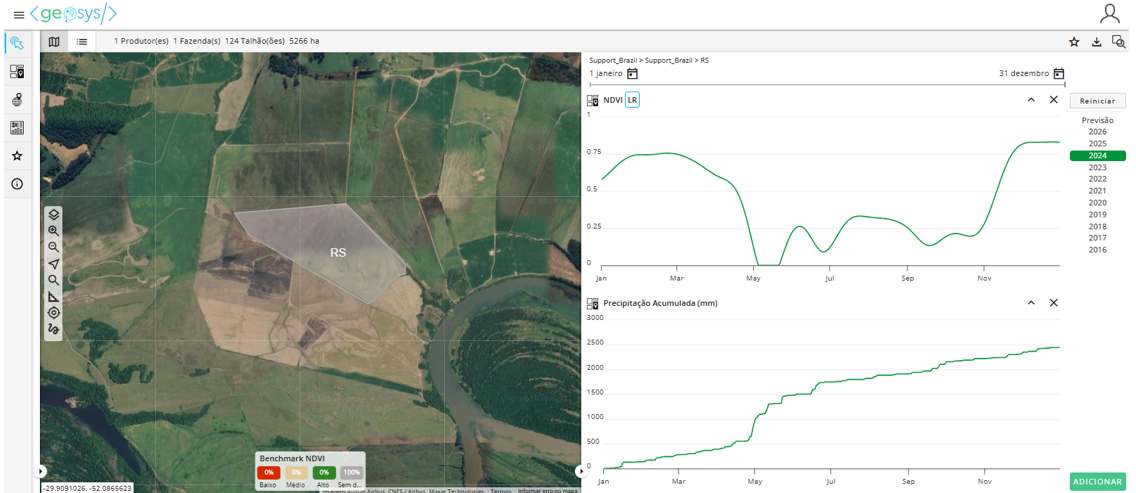
图像显示了作物健康生长的时间序列,直至4月底降雨过多,随后因降雨过多而遭受损失。. 资料来源:EarthDaily 分析
云层问题始终存在;厄尔尼诺风暴系统可能导致某些地区云层持续数周,在验证数据最为关键的时刻,标准光学图像会变得模糊不清。一种应对方法是利用高重访率的卫星星座和雷达,这些雷达能够穿透云层,并在低重访率光学图像失效时仍能保持可用信号。事件发生前的基线数据也能让第一张清晰图像发挥更大的作用。.
当前的厄尔尼诺现象将在未来几个月引发更多预测、市场反应和区域作物信号。金融市场已经展现出如何迅速将气候预测转化为实际行动。农业保险公司也可以在整个风险周期中利用这一窗口:建立基线、观察风险集中区域、将作物减产转化为财务风险、检验触发因素是否持续与作物收成相关,以及将评估重点放在损失显现的区域。.
保单价格可能只确定一次,但其背后的农业风险却在不断变化。.
立即获取时事通讯!